
Photovoltaik-Steuer: Welche Steuerregeln gelten für PV-Anlagen?
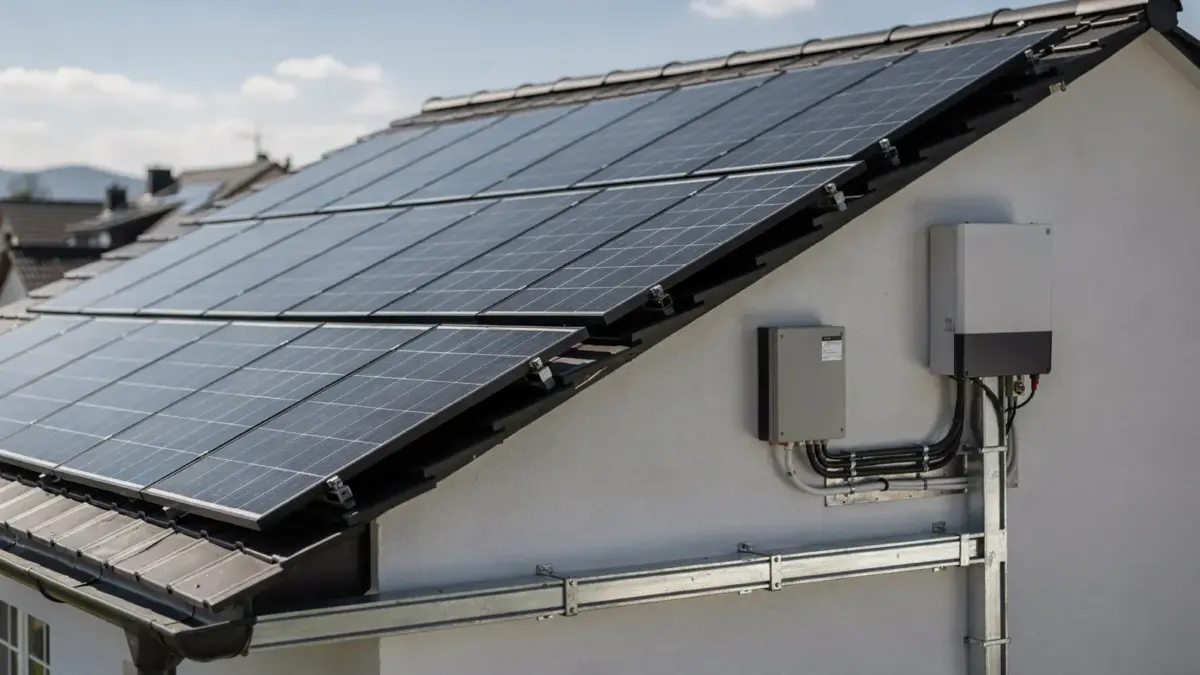
Bei Photovoltaik gelten in Deutschland besondere Steuerregeln für Umsatzsteuer, Einkommensteuer und Meldungen an das Finanzamt. Für viele kleine private PV-Anlagen auf dem Dach greift heute eine Steuerbefreiung auf den Kauf und die laufenden Erträge. Maßgeblich sind Anlagengröße, Nutzung, Vergütung und die Art der Einspeisung.
Photovoltaik-Steuer ist die Gesamtheit der steuerlichen Regeln, die beim Kauf, Betrieb und Ertrag einer PV-Anlage in Deutschland gelten.
Für die ersten Informationen zu Kosten und Wirtschaftlichkeit hilft auch die Rubrik steuerliche Regeln. Wer zusätzlich die Gesamtwirtschaftlichkeit einer Anlage prüfen will, sollte die Steuerfrage immer zusammen mit Anschaffung und Ertrag betrachten.
Welche Steuerregeln gelten für Photovoltaikanlagen?
Für eine Photovoltaikanlage sind vor allem Umsatzsteuer, Einkommensteuer und die Behandlung von Einspeisevergütung und Eigenverbrauch wichtig. Seit 2023 gibt es für viele kleine PV-Anlagen eine Steuerbefreiung beim Kauf und bei den laufenden Erträgen. Entscheidend sind die Leistung der Anlage, die Nutzung und die Einordnung durch das Finanzamt.
Die wichtigsten Regeln sind klar getrennt. Erstens betrifft die Umsatzsteuer den Kauf und die Lieferung. Zweitens betrifft die Einkommensteuer den Gewinn aus dem Betrieb der Photovoltaikanlage. Drittens können Meldepflichten gegenüber dem Finanzamt bestehen, auch wenn später keine Steuer anfällt.
Für private Betreiber ist die Grenze oft die Anlagengröße auf dem Dach. Die Steuerbefreiung gilt für viele Photovoltaikanlagen bis 30 kWp auf Einfamilienhäusern und bis 15 kWp je Wohn- oder Gewerbeeinheit bei anderen Gebäuden; insgesamt gilt je Steuerpflichtigem eine Obergrenze von 100 kWp. Diese Grenzwerte nach kWp sind für die Praxis zentral.
Wer eine größere Anlage plant, sollte die Steuerfolgen früh mitdenken. Das betrifft auch Fälle mit Speicher, mehreren Dachflächen oder gewerblich genutzten Flächen. Bei der Kalkulation hilft ein Blick auf was eine PV-Anlage mit Speicher kostet, denn Steuerregeln verändern den Endpreis deutlich.
Wann ist Photovoltaik von der Umsatzsteuer befreit?
Viele private Photovoltaikanlagen sind beim Kauf und bei der Lieferung von der Umsatzsteuer befreit. Die Regel gilt für begünstigte Anlagen, wenn die gesetzlichen Leistungsgrenzen eingehalten werden. Dadurch entfällt in vielen Fällen die 19-prozentige Umsatzsteuer auf Anschaffung und Installation.
Die Umsatzsteuerbefreiung ist für private Betreiber besonders relevant, weil sie die Anfangsinvestition senkt und die Vorsteuererstattung überflüssig macht. Vor 2023 wählten viele Betreiber die Regelbesteuerung, um Vorsteuer aus dem Kauf zurückzuholen. Diese Abwägung spielt heute bei begünstigten Anlagen meist keine Rolle mehr.
Wichtig ist die genaue Einordnung der Photovoltaikanlage. Die Befreiung betrifft nicht jede denkbare Anlage. Sie gilt vor allem für Anlagen auf und an Wohngebäuden sowie für bestimmte kleinere Anlagen mit klaren Leistungsgrenzen. Wer mehrere Photovoltaikanlagen besitzt, muss die Summe prüfen, weil die Gesamtleistung für die Steuerbefreiung relevant sein kann.
Die Kleinunternehmerregelung ist ein eigener Begriff im Umsatzsteuerrecht. Sie spielt vor allem dann eine Rolle, wenn eine Photovoltaikanlage nicht unter die spezielle Steuerbefreiung fällt oder wenn ein Betreiber andere umsatzsteuerliche Tätigkeiten hat. Für die private Anlage auf dem Dach ist die spezielle PV-Regel meist der erste Prüfpunkt.
| Steueraspekt | Typische Wirkung bei kleiner PV-Anlage |
|---|---|
| Umsatzsteuer | Oft keine Umsatzsteuer auf Kauf und Installation |
| Einkommensteuer | Oft steuerfrei bei begünstigten kleinen Anlagen |
| Vorsteuerabzug | Meist nicht mehr relevant bei Steuerbefreiung |
| Kleinunternehmerregelung | Nur wichtig bei nicht begünstigten Fällen oder Sonderkonstellationen |
Bei der Angebotssuche lohnt sich deshalb ein sauberer Preisvergleich. Photovoltaik-Preise vergleichen sollte immer auch die Steuerpositionen ausweisen, damit Angebote realistisch vergleichbar bleiben. Ein niedriger Bruttopreis ohne klare Steuerangaben führt oft zu Fehlentscheidungen.
Welche Einkommensteuer-Regeln gelten für private PV-Anlagen?
Für viele private PV-Anlagen fällt auf Gewinne keine Einkommensteuer an, wenn die gesetzlichen Voraussetzungen erfüllt sind. Die Steuerbefreiung betrifft typische Hausanlagen und schützt den laufenden Ertrag aus Einspeisevergütung und Eigenverbrauch vor der Einkommensteuer. Eine Steuererklärung für diese Einnahmen entfällt dann regelmäßig.
Entscheidend ist der Unterschied zwischen Ertrag und Aufwand. Einkommensteuerlich zählt grundsätzlich der Gewinn, also Einnahmen minus Betriebsausgaben. Bei einer steuerbefreiten Photovoltaikanlage auf dem Dach greift diese Gewinnermittlung für die begünstigten Anlagen jedoch nicht mehr in der üblichen Form.
Für ältere Anlagen galt oft Abschreibung. Abschreibung bedeutet, dass die Anschaffungskosten über mehrere Jahre verteilt steuerlich berücksichtigt werden. Bei der heutigen Steuerbefreiung für viele kleine Anlagen verliert die Abschreibung in der privaten Standardkonstellation an Bedeutung. Wer eine ältere Anlage besitzt, sollte die alte steuerliche Behandlung weiter prüfen.
Die Einspeisevergütung bleibt technisch ein Ertrag aus dem Betrieb der Anlage. Steuerlich ist für viele kleine Anlagen heute entscheidend, dass dieser Ertrag unter die Befreiung fällt. Eigenverbrauch ist ebenfalls relevant, weil die selbst verbrauchte Solarenergie keinen Strombezug vom Netz erzeugt, aber in älteren Modellen steuerlich anders behandelt wurde.
Bei Anlagen mit gewerblicher Nutzung oder sehr großen Leistungen gelten andere Regeln. Dann kann eine Einkommensteuerpflicht weiter bestehen. Wer eine größere Anlage plant, sollte auch die technischen Eckdaten und Preisbereiche prüfen, etwa über den kWp-Preis einer PV-Anlage, weil die steuerliche Einordnung oft an der Anlagengröße hängt.
Welche Meldungen und Pflichten gibt es gegenüber dem Finanzamt?
Auch bei Steuerbefreiung können Meldungen an das Finanzamt und weitere Stellen nötig sein. Eine Photovoltaikanlage muss oft im steuerlichen Rahmen eingeordnet werden, damit das Finanzamt die Anlage korrekt behandelt. Zusätzlich können Meldungen beim Netzbetreiber und im Marktstammdatenregister erforderlich sein.
Die steuerliche Erstprüfung beginnt häufig mit der Frage, ob eine gewerbliche Tätigkeit vorliegt oder ob die Photovoltaikanlage als begünstigte Kleinanlage gilt. Bei einer Anlage auf dem Dach eines Wohnhauses ist die Einordnung meist einfacher. Trotzdem sollten Betreiber Unterlagen zu Anschaffung, Leistung, Inbetriebnahme und Einspeisevergütung aufbewahren.
Wichtig ist die saubere Dokumentation. Rechnungen, Verträge, Wechselrichterdaten, Leistungsangaben in kWp und die Angaben zum Speicher gehören zusammen. Das Finanzamt braucht diese Daten, wenn die Steuerbefreiung, die Kleinunternehmerregelung oder eine frühere Regelbesteuerung geprüft werden muss.
Eine Gewerbeanmeldung ist für viele private PV-Anlagen heute nicht mehr nötig, wenn die Anlage unter die steuerliche Befreiung fällt und keine eigenständige gewerbliche Tätigkeit entsteht. Bei größeren oder anders genutzten Anlagen kann eine Gewerbeanmeldung dagegen weiterhin relevant sein. Wer unsicher ist, sollte den Einzelfall früh prüfen, nicht erst nach der ersten Abrechnung.
Welche steuerlichen Besonderheiten gelten bei Speicher, Gewerbe und größeren Anlagen?
Ein Speicher verändert die Steuerfrage nicht automatisch, aber die Kostenstruktur und die Zuordnung der Anlage. Ein Speicher kann zusammen mit einer Photovoltaikanlage angeschafft werden oder später nachgerüstet werden. Steuerlich zählt, ob Speicher und Photovoltaikanlage zusammen als begünstigte Anlage behandelt werden oder ob separate Regeln greifen.
Bei Gewerbe, Mehrfamilienhäusern und größeren Dachanlagen steigen die Anforderungen deutlich. Dann spielen Grenzwerte nach kWp, die Nutzung der Dachflächen und die Aufteilung der Erträge eine größere Rolle. Die Steuerbefreiung gilt nicht grenzenlos, sondern nur innerhalb der gesetzlich festgelegten Leistungsgrenzen.
Bei größeren Anlagen ist die Abschreibung wieder ein wichtiges Thema. Dann muss der Betreiber prüfen, ob Umsatzsteuer, Einkommensteuer und mögliche Betriebsausgaben normal anfallen. Auch die Kombination aus Eigenverbrauch, Einspeisevergütung und gewerblicher Nutzung muss sauber getrennt werden.
Die Praxisfrage lautet deshalb: private Standardanlage oder steuerlich komplexe Anlage. Eine kleine Photovoltaikanlage auf dem Dach eines Einfamilienhauses mit Speicher folgt meist klaren Regeln. Eine große Anlage mit mehreren Einheiten, Gewerbeanmeldung und hohem Eigenverbrauch braucht eine Einzelfallprüfung. Wer solche Projekte plant, sollte die Steuerfrage vor dem Kauf klären und die Angebotsunterlagen vollständig vergleichen.
Mehr zum Thema im Bereich Kosten & Wirtschaftlichkeit · Passend dazu: EEG-Einspeisevergütung und Wirtschaftlichkeit: So wirkt die Vergütung auf die PV-Rendite · Photovoltaik-Förderung: Welche Förderungen gibt es für PV-Anlagen?
2 Kommentare