PV umsatzsteuer befreit: Wann gilt 0 % Umsatzsteuer für Photovoltaikanlagen?
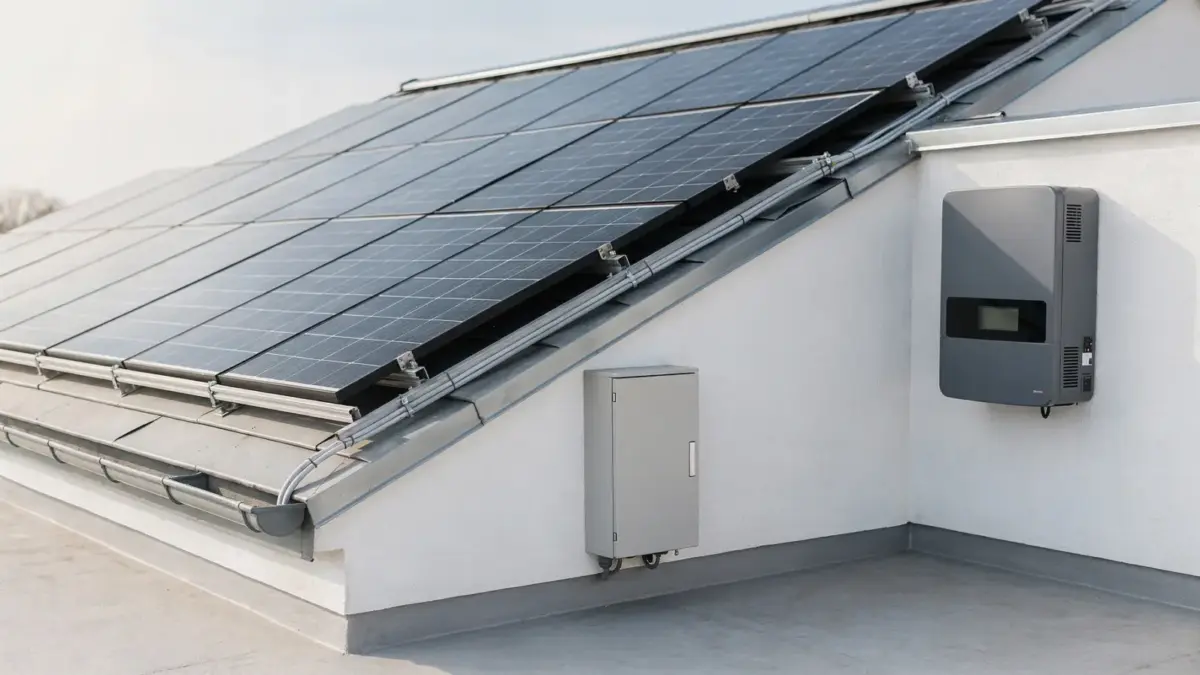
Für viele Photovoltaikanlagen gilt beim Kauf seit 2023 0 % Umsatzsteuer. Die Regel betrifft Lieferung und Installation bestimmter Anlagen auf oder in der Nähe von Gebäuden, häufig auch Balkonkraftwerke und Dachanlagen. Entscheidend sind die gesetzlichen Voraussetzungen, die richtige Rechnung und die private Nutzung.
Die Umsatzsteuerbefreiung für PV-Anlagen ist eine steuerliche Regelung, nach der unter bestimmten Voraussetzungen beim Kauf und der Installation von Photovoltaikanlagen 0 % Umsatzsteuer auf die Lieferung und Installation angewendet wird.
Die Einordnung im Steuerrecht hängt von Anlage, Einsatzort und Rechnung ab. Für den Überblick zur steuerlichen Behandlung lohnt auch die Rubrik 0 % Steuer sowie der Beitrag PV steuerlich behandeln: So wird eine Photovoltaikanlage eingeordnet.
Wann gilt die Umsatzsteuerbefreiung für PV-Anlagen?
Die 0 % Umsatzsteuer gilt bei vielen PV-Anlagen seit dem 1. Januar 2023 für bestimmte Lieferungen und Installationen. Maßgeblich sind § 12 Abs. 3 UStG und die Bau- und Anlagensituation. Typisch sind private Dachanlagen und kleine Anlagen auf oder an Wohngebäuden.
Der Gesetzgeber hat die Umsatzsteuer auf solche Photovoltaikanlagen auf 0 % gesetzt, wenn die Anlage an oder in der Nähe bestimmter Gebäude genutzt wird. Dazu zählen Wohngebäude, Wohnungen sowie bestimmte öffentliche und gemeinnützige Gebäude. Eine reine Vorsteuer-Option mit Regelbesteuerung entfällt in diesen Fällen oft.
Wichtig ist die Abgrenzung zum früheren Normalfall mit 19 % Umsatzsteuer. Heute entscheidet nicht die Wunschregelung des Käufers, sondern die gesetzliche Voraussetzung. Die Steuerersparnis zeigt sich direkt im Kaufpreis, weil Anbieter netto und brutto denselben Betrag ausweisen können. Für die Wirkung auf Einnahmen aus dem Stromverkauf ist zusätzlich die PV-Einkommensteuer: Wann sie auf PV-Einnahmen anfällt relevant.
Welche PV-Anlagen und Komponenten sind von 0 % Umsatzsteuer erfasst?
Erfasst sind Photovoltaikanlagen, zugehörige Komponenten und die Installation, wenn die Lieferung und Installation unter die gesetzlichen Regeln fallen. Dazu gehören in der Praxis Module, Wechselrichter, Montagesysteme, Batteriespeicher als Zubehör in vielen Fällen und die Montageleistung als Teil der Gesamtleistung.
Bei einer Dachanlage zählt die gesamte Lieferung und Installation regelmäßig zum begünstigten Vorgang, wenn die Anlage die Voraussetzungen erfüllt. Ein Balkonkraftwerk fällt ebenfalls häufig unter die 0-%-Regel, wenn die rechtlichen Kriterien für kleine PV-Anlagen eingehalten werden. Entscheidend bleibt immer die konkrete Rechnung und der Vertragsgegenstand.
| Gegenstand | Typische Einordnung bei 0 % Umsatzsteuer | Worauf es ankommt |
|---|---|---|
| Photovoltaikanlage auf dem Dach | Regelmäßig begünstigt | Gebäude-Bezug und Lieferung/Installation |
| Balkonkraftwerk | Oft begünstigt | Kleine Anlage, privater Einsatz, Rechnungstext |
| Module und Wechselrichter | Begünstigt, wenn Teil der Anlage | Verkauf als Bestandteil der PV-Anlage |
| Montage und Anschluss | Begünstigt, wenn Bestandteil der Lieferung | Gesamtleistung als Lieferung und Installation |
| Reiner Wartungsvertrag | Nicht automatisch begünstigt | Leistungsart separat prüfen |
Die Begriffe müssen sauber getrennt werden. Eine Photovoltaikanlage ist die Gesamtheit aus Modulen, Wechselrichter und weiterer Technik. Die Umsatzsteuerbefreiung betrifft nicht jede einzelne Leistung automatisch, sondern die gesetzlich begünstigte Lieferung und Installation. Für die technische und steuerliche Einordnung hilft auch PV steuerlich behandeln: So werden Photovoltaikanlagen in der Steuer eingeordnet.
Welche Voraussetzungen müssen für die Steuerbefreiung erfüllt sein?
Die wichtigste Voraussetzung ist die Gebäudenähe. Die Photovoltaikanlage muss auf oder in der Nähe von bestimmten Gebäuden installiert sein. Zusätzlich gelten Leistungsgrenzen: Bei vielen privaten Anlagen nennt das Steuerrecht Anlagen bis 30 kWp als begünstigt. Für andere Gebäudetypen gelten ebenfalls konkrete Grenzen.
Die private Nutzung spielt in der Praxis eine große Rolle. Eine Anlage auf einem Einfamilienhaus mit Eigenverbrauch erfüllt den typischen Anwendungsfall. Eine gewerbliche Großanlage oder eine Anlage ohne passenden Gebäude-Bezug fällt nicht automatisch unter 0 % Umsatzsteuer. Bei Mischfällen braucht die Rechnung eine klare Abgrenzung.
Fakten, die bei der Prüfung helfen: Die Regel gilt seit dem 1. Januar 2023. Der Umsatzsteuersatz beträgt in diesen Fällen 0 % statt 19 %. Für viele Gebäude ist die Grenze von 30 kWp pro Anlage maßgeblich. Die Lieferung und Installation müssen Teil desselben Vorgangs sein. Die private Nutzung allein reicht nicht, wenn der gesetzliche Anwendungsbereich nicht passt.
Wer Einnahmen aus der Einspeisung erzielt, muss zusätzlich das Einkommensteuerrecht beachten. Die Umsatzsteuerbefreiung löst nicht automatisch alle Steuerfragen. Für die steuerliche Gesamtbetrachtung lohnt der Beitrag PV-Einkommensteuer: Wann sie auf PV-Einnahmen anfällt.
Was ist bei Kauf, Rechnung und Installation zu beachten?
Die Rechnung muss die 0-%-Umsatzsteuer klar ausweisen. Käufer sollten auf den korrekten Hinweis zur Umsatzsteuerbefreiung achten. Der Netto-/Bruttopreis ist dann identisch, weil keine Umsatzsteuer aufgeschlagen wird. Der Rechnungsinhalt muss die begünstigten Komponenten und die Installation nachvollziehbar benennen.
Beim Kauf sollte der Auftrag so formuliert sein, dass Lieferung und Installation gemeinsam abgerechnet werden, wenn die gesetzliche Begünstigung greifen soll. Einzelrechnungen für Komponenten, Montage und Nebenleistungen können die Prüfung erschweren. Der Installateur sollte die USt-Logik vor Rechnungsstellung kennen, damit keine falsche 19-%-Abrechnung entsteht.
Für private Käufer ist wichtig: Die Umsatzsteuerbefreiung macht die Photovoltaikanlage günstiger, aber die Rechnung ersetzt keine Prüfung der übrigen Pflichten. Netzanschluss, Anmeldung und steuerliche Einordnung bleiben getrennte Themen im Steuerrecht. Wer unsicher ist, sollte vor Unterschrift den Vertragstext und die Rechnungspositionen prüfen.
Ein typischer Fehler ist die Vermischung von begünstigten und nicht begünstigten Leistungen. Wartung, Reparaturen oder zusätzliche Elektroarbeiten gehören nicht automatisch zur 0-%-Umsatzsteuer. Eine klare Positionierung in Angebot und Rechnung verhindert spätere Nachfragen des Finanzamts oder des Installateurs.
Zusammengefasst gilt: Die Umsatzsteuerbefreiung für PV-Anlagen ist eine konkrete Steuervergünstigung für klar definierte Fälle. Wer eine Dachanlage oder ein Balkonkraftwerk kauft, sollte die Voraussetzungen, die Leistungsgrenze und den Rechnungstext vor der Beauftragung prüfen. Dann zeigt sich die Entlastung direkt beim Kaufpreis und nicht erst in einer späteren Steuererklärung.
Mehr zum Thema im Bereich Förderung & Recht · Passend dazu: PV steuerlich behandeln: So wird eine Photovoltaikanlage eingeordnet · Einspeisevergütung nach EEG: So funktioniert die Vergütung für Solarstrom